
El decreto de vivienda amplía la protección de los inquilinos y grava los pisos turísticos con un 10 % de IVA
El decreto de vivienda introduce prórrogas de hasta dos años para determinados contratos, exige justificar los alquileres de temporada y permite recargos del IBI turístico en zonas tensionadas, con distintas fechas y condiciones de aplicación.
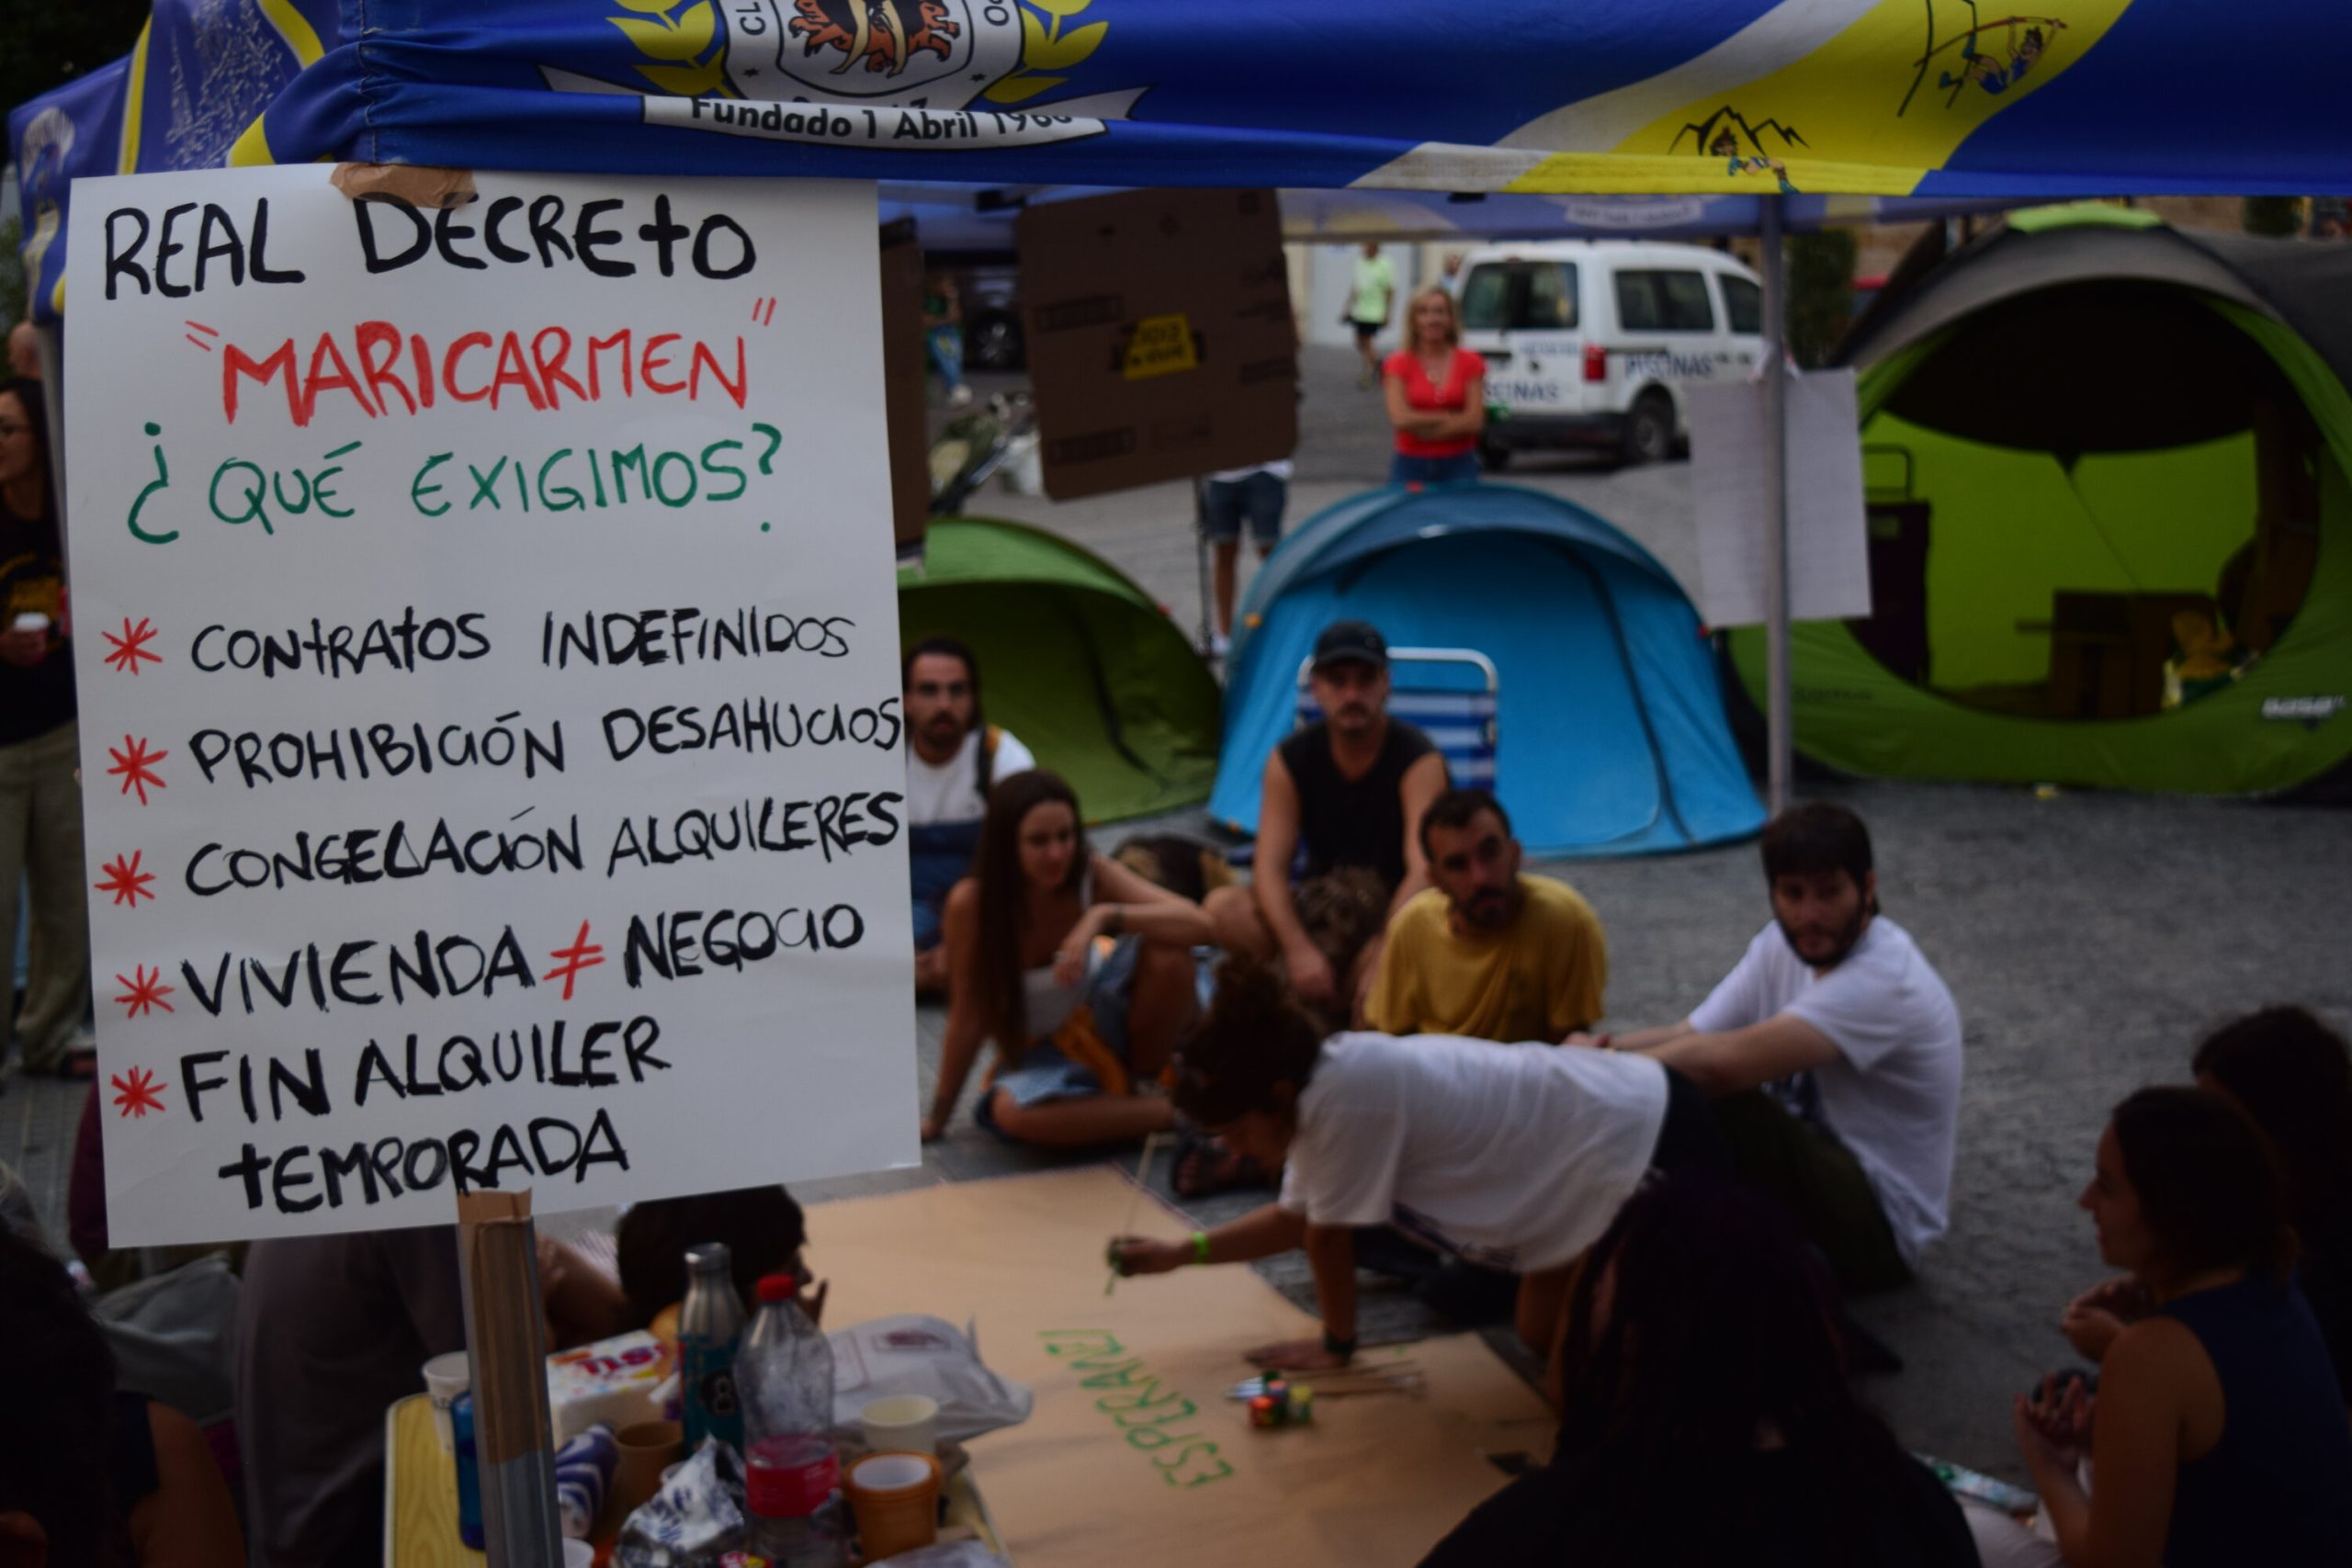
El Gobierno ha publicado en el Boletín Oficial del Estado del 30 de septiembre el Real Decreto-ley 26/2026, una norma que modifica las condiciones del alquiler de vivienda habitual, los contratos de temporada y la fiscalidad de los alojamientos turísticos. El decreto de vivienda entra en vigor, con carácter general, el 1 de octubre y combina medidas de protección para inquilinos con obligaciones para propietarios, administraciones y plataformas de reservas.
Entre las principales novedades figuran una prórroga extraordinaria de hasta dos años para determinados arrendamientos, restricciones a la actualización de rentas, mayores garantías frente a gastos adicionales y un IVA del 10 % para alquileres amueblados de hasta 30 noches. También se establece un máximo de 31 días para las cesiones sometidas al régimen turístico.
Estas medidas tienen relevancia para propietarios e inquilinos de Cádiz y su provincia, incluidos quienes contratan alojamiento por estudios o desplazamientos laborales. Su aplicación no es uniforme: algunas son generales, otras dependen de requisitos contractuales y varias requieren una declaración de zona tensionada o una ordenanza municipal.
Prórrogas de hasta dos años para determinados contratos
La norma permite solicitar una prórroga extraordinaria de vivienda habitual por periodos anuales, hasta un máximo de dos años adicionales, conservando las condiciones del contrato. Se dirige a contratos vigentes cuando entre en vigor el decreto y a los supuestos de finalización de las prórrogas o de la tácita reconducción previstos en su disposición final quinta.
Para el vencimiento de la prórroga obligatoria, el texto fija como referencia que termine antes del 31 de diciembre de 2028. El inquilino deberá estar al corriente del alquiler y haber pagado mensualmente durante los ocho meses anteriores. La ampliación requiere su solicitud: no se produce automáticamente para todos los arrendamientos.
El propietario deberá aceptarla salvo las excepciones previstas, entre ellas un acuerdo diferente, un nuevo contrato o la necesidad real y acreditada de ocupar la vivienda para sí o sus familiares, comunicada conforme a las condiciones legales. La disposición admite esta recuperación por necesidad aunque no se hubiera recogido expresamente esa facultad en el contrato.
Actualización de rentas: congelación y límite del 2 % sin nuevo pacto
Hasta el 31 de diciembre de 2027, las actualizaciones anuales quedarán sujetas a un régimen extraordinario. Cuando la renta supere el máximo aplicable conforme al sistema de índices de precios de referencia, no procederá ningún incremento.
En los demás casos, el decreto contempla que propietario e inquilino alcancen un nuevo pacto sobre la actualización. Si no existe ese acuerdo, el incremento no podrá superar el 2 %. Por tanto, el texto distingue situaciones y no establece ese porcentaje como una subida automática de todos los alquileres.
La reforma de la Ley de Arrendamientos Urbanos incorpora además el Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento de Vivienda, conocido como IRAV, como límite general. Si el contrato no contiene un pacto expreso de actualización, la renta no se actualizará. Estas reglas sobre la revisión anual deben distinguirse de los límites al precio inicial de un nuevo contrato en zonas tensionadas.
Alquiler de temporada: una causa real, acreditable y escrita
Los contratos temporales deberán indicar expresamente la causa que motiva el desplazamiento del inquilino desde su domicilio habitual. Esa causa tendrá que ser real y acreditable, y corresponderá al arrendador probar su existencia. Si falta una justificación debidamente incorporada al contrato, se aplicará el régimen de vivienda habitual desde su formalización.
La duración del alquiler temporal deberá superar los 31 días y, como regla general, no exceder de doce meses. Podrá prolongarse cuando continúe la causa que lo justifica. No basta, por tanto, con denominar un contrato «de temporada» o fijar una duración corta para excluir las garantías del alquiler habitual.
Si la estancia supera doce meses sin justificación, o se suceden más de dos contratos temporales consecutivos entre las mismas partes sobre la misma vivienda, el primero se entenderá como alquiler habitual. En sucesivos contratos temporales sobre una vivienda, los incrementos porcentuales anuales de renta tampoco podrán superar el IRAV vigente.
Los contratos anteriores de temporada sometidos a la LAU conservarán su régimen hasta el vencimiento pactado. Una renovación deberá ajustarse a la nueva regulación. Esta disposición transitoria se refiere a contratos sometidos a la LAU, no constituye una protección expresa general para las cesiones turísticas excluidas de ella.
Habitaciones, gastos y garantías de los inquilinos
La definición de arrendamiento de vivienda incluye expresamente el alquiler parcial de habitaciones o estancias. La suma de las rentas de los contratos simultáneos no podrá superar la del contrato de la vivienda completa. En zonas tensionadas, el conjunto deberá respetar los límites que correspondan.
El decreto también prohíbe trasladar al inquilino los tributos asociados a la vivienda, salvo que él sea el obligado tributario. Los gastos de inmobiliaria y formalización no podrán repercutirse directa o indirectamente, cualquiera que sea su denominación. La prohibición comprende servicios de preparación, gestión, renovación o modificación contractual.
Otros servicios no esenciales solo podrán cobrarse cuando el inquilino los solicite expresamente por escrito, después de conocer su carácter opcional y su coste. Los suministros individualizados mediante contadores seguirán siendo de su cuenta.
No podrá exigirse al arrendatario contratar un seguro de impago. Para el alquiler temporal, la garantía adicional a la fianza no podrá superar una mensualidad. Además, el inquilino podrá desistir sin indemnización después de seis meses en vivienda habitual, con treinta días de preaviso, o después de un mes desde la formalización en vivienda temporal, avisando con diez días.
Reparaciones y derecho a comprar la vivienda
Ante reparaciones necesarias de conservación, el inquilino podrá requerir al propietario por escrito y aportar un presupuesto razonable. El arrendador tendrá quince días naturales para aceptarlo, proponer una alternativa o ejecutar los trabajos. Sin respuesta o ante una negativa injustificada, el arrendatario podrá realizarlos y descontar el coste acreditado de futuras rentas.
En vivienda temporal, el propietario asumirá también las pequeñas reparaciones por desgaste ordinario y deberá responder al aviso en cinco días hábiles. Al finalizar el contrato, las partes deberán documentar y firmar el estado de entrega. Si no existe ese documento o no recoge desperfectos, se presumirá una entrega adecuada, salvo prueba en contrario.
Se refuerza asimismo el derecho de adquisición preferente del inquilino: las partes no podrán pactar su renuncia. El tanteo y retracto se conservarán en ventas conjuntas de inmuebles o activos cuando la vivienda sea jurídicamente individualizable, con un precio imputado mediante criterios objetivos.
Pisos turísticos: IVA del 10 % y límite de estancia
Desde el 1 de diciembre de 2026, los alquileres de apartamentos o viviendas amueblados de hasta 30 noches a un mismo huésped dejarán de estar exentos de IVA y tributarán al 10 %. La medida se aplicará aunque no se presten servicios propios de la industria hotelera.
La excepción por corta duración se mantiene cuando el alojamiento se realiza en la residencia habitual del arrendador. La prestación de servicios hoteleros constituye un supuesto separado de sujeción. La nueva regla no depende de que la reserva llegue por una plataforma o se contrate directamente.
En paralelo, la modificación de la LAU establece que las cesiones sometidas a normativa turística no podrán superar 31 días. Las administraciones competentes podrán fijar una duración inferior. Es importante distinguir ambos umbrales: la regulación turística habla de días y la fiscal de noches.
Recargos del IBI condicionados a zonas tensionadas
Los ayuntamientos de municipios situados en zonas de mercado residencial tensionado podrán establecer un recargo del IBI para inmuebles residenciales destinados a alojamiento turístico. El máximo será del 50 % de la cuota líquida, del 100 % para titulares de dos o más viviendas turísticas y del 150 % para quienes tengan cuatro o más.
La medida requiere una ordenanza fiscal y no supone una subida automática para todos los alojamientos de Cádiz. Las modificaciones se aplican a periodos impositivos iniciados después de la entrada en vigor, por lo que la referencia para el IBI anual es 2027.
La norma también amplía las posibilidades de recargo sobre viviendas permanentemente vacías en zonas tensionadas. Exige acreditar desocupación continuada superior a dos años sin causa justificada, con garantías de audiencia para el propietario. Contempla causas justificadas como desplazamientos laborales, obras o litigios que impidan utilizar el inmueble.
Desahucios: alternativa habitacional o pago de la Administración
En determinados procedimientos, cuando se acredite vulnerabilidad económica y concurran los requisitos legales, la Administración competente tendrá dos meses para ofrecer una alternativa habitacional adecuada o pagar al propietario, o consignar judicialmente, la totalidad de las cantidades debidas.
Durante ese plazo se suspenderá el procedimiento. Si no ofrece alojamiento ni paga íntegramente, el decreto prevé que se subrogue automáticamente en la posición deudora del inquilino, sin lanzamiento y con mantenimiento del contrato hasta su expiración mientras persista la vulnerabilidad.
También establece un régimen de suspensión de determinados desahucios hasta el 31 de diciembre de 2030. Para los supuestos del artículo 2.2, habrá revisión anual y límites al mantenimiento de la suspensión, además de compensaciones en los casos previstos. El texto protege la vulnerabilidad del propietario e incluye una excepción cuando el demandante sea una persona física titular de dos o menos viviendas. No se trata de una prohibición general de desahuciar ni de cancelar la deuda.
Incentivos fiscales y mayor control del mercado
El decreto rediseña las reducciones del rendimiento neto positivo del alquiler habitual en el IRPF. Para propietarios que no sean grandes tenedores, pueden alcanzar el 100 % en determinados alquileres por debajo del índice de referencia o renovaciones con rebaja de renta y requisitos adicionales.
Si un nuevo contrato mantiene la renta anterior actualizada, se contempla una reducción del 50 %. Si la aumenta, la reducción disminuye por tramos, desde el 40 % hasta el 15 %. Existen otros incentivos vinculados a jóvenes, zonas tensionadas, rehabilitación y alquiler social, así como un régimen transitorio según la fecha contractual. Son reducciones sobre el rendimiento neto, no subvenciones directas.
Para determinar la condición de gran tenedor, cada unidad residencial de un edificio contará por separado, aunque no exista división horizontal inscrita. Las plataformas de corta estancia afrontarán multas por incumplir sus obligaciones de intercambio de datos: 100.000 euros para infracciones leves, 500.000 para graves y un millón para muy graves, con posibles incrementos relacionados con su volumen de negocio.
La aplicación en Cádiz exigirá distinguir estas obligaciones generales de las medidas reservadas a zonas tensionadas y de las decisiones municipales. El calendario también será determinante: entrada en vigor general el 1 de octubre, nueva fiscalidad del IVA desde diciembre y cambios del IBI para periodos posteriores.
Publicaciones relacionadas

El absentismo laboral en Andalucía sube al 6,9% y continúa por debajo de la media nacional

La Junta anuncia tres fondos de capital riesgo en Andalucía dotados con 60 millones