
El Gobierno aprueba nuevas medidas de vivienda y alquiler contra los desahucios y los contratos temporales fraudulentos
Las medidas de vivienda y alquiler incluyen deducciones fiscales, límites a las rentas, préstamos para la primera vivienda y recargos del IBI sobre pisos turísticos y vacíos

El Gobierno ha aprobado dos reales decretos-ley con nuevas medidas de vivienda y alquiler que amplían la protección frente a los desahucios, regulan los contratos temporales y de habitaciones e introducen incentivos fiscales y préstamos para adquirir una primera vivienda. Las normas fueron aprobadas por el Consejo de Ministros el 6 de octubre y publicadas en el Boletín Oficial del Estado el día 7.
Ambos decretos deberán ser convalidados por la Diputación Permanente del Congreso, al encontrarse disueltas las Cortes Generales por la convocatoria de elecciones. El primero ya está en vigor, mientras que el segundo, centrado en la estabilidad de los contratos de arrendamiento de vivienda habitual, comenzaría a aplicarse el 15 de noviembre de 2026 si supera ese trámite.
La primera norma limita hasta el 31 de diciembre de 2030 la compra de viviendas por debajo del 70% de su valor de mercado por parte de grandes tenedores y entidades dedicadas a adquirir inmuebles o carteras de préstamos hipotecarios impagados. El valor deberá determinarlo una sociedad de tasación independiente.
La restricción no afectará a viviendas destinadas a alquiler habitual asequible o social hasta, al menos, finales de 2030, residencias sociosanitarias, alojamientos para colectivos vulnerables gestionados por entidades sociales o recursos para víctimas de violencia de género. También quedan excluidas las adquisiciones realizadas por organismos públicos dedicados a promover y gestionar vivienda social o asequible.
En materia de desahucios, los tribunales deberán suspender hasta finales de 2030 los procedimientos promovidos por entidades que compren inmuebles o créditos hipotecarios impagados por debajo de su valor de mercado cuando el ocupante sea vulnerable y carezca de alternativa habitacional.
La suspensión también se aplicará en procedimientos iniciados por otros propietarios si el inquilino es vulnerable, no dispone de otra vivienda y la Administración no le ha ofrecido una alternativa. En esos casos, la administración competente deberá asumir los gastos para compensar al demandante cuando sea una persona física o una entidad dedicada al alquiler habitual asequible. La compensación podrá cubrir la renta no percibida, los suministros impagados y las costas procesales.
El procedimiento continuará si el propietario acredita que también se encuentra en situación de vulnerabilidad y posee dos viviendas o menos. En los desahucios por impago, la comunidad autónoma deberá pagar las cantidades necesarias para evitarlos cuando no proporcione una alternativa habitacional. Dispondrá de dos meses para hacerlo, durante los cuales quedará suspendido el proceso judicial. Si asume la deuda, el contrato seguirá vigente.
La reforma de la Ley de Arrendamientos Urbanos obligará a justificar la causa de los alquileres de temporada. Estos contratos tendrán, con carácter general, una duración mínima de 31 días y máxima de doce meses. Cuando se encadenen más de dos, pasarán automáticamente a considerarse alquileres residenciales sujetos a las condiciones de duración, prórrogas y actualización de rentas previstas en la ley.
En las zonas declaradas de mercado residencial tensionado, la suma de los alquileres de todas las habitaciones de una vivienda no podrá superar la renta aplicable al arrendamiento del inmueble completo.
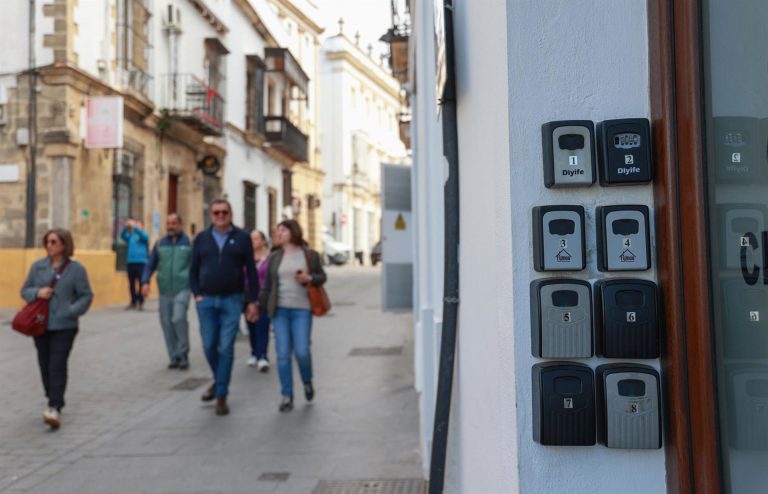
El decreto también modifica la fiscalidad de las viviendas turísticas. Los alquileres de apartamentos o viviendas amuebladas tributarán al 10% de IVA cuando incluyan servicios propios de la industria hotelera o las estancias no superen las 30 noches. Además, los ayuntamientos podrán imponer recargos de hasta el 50% del IBI sobre alojamientos turísticos, que podrán elevarse al 100% para propietarios de dos o más inmuebles y al 150% para titulares de cuatro o más.
Los contribuyentes con ingresos anuales inferiores a 33.007,20 euros podrán deducirse en el IRPF el 10% de las cantidades pagadas por el alquiler de su vivienda habitual. Para los propietarios que no sean grandes tenedores, la reducción fiscal sobre los rendimientos inmobiliarios podrá alcanzar el 100% en determinados contratos que rebajen la renta más de un 5% respecto a la anterior.
La vivienda protegida de carácter permanente o indefinido pasará a tributar con un IVA superreducido del 4%, incluidos los garajes y anexos construidos en el mismo edificio. La norma regula asimismo la incorporación de inmuebles del Patrimonio del Estado y de la Seguridad Social a CASA 47, la entidad estatal encargada de gestionar vivienda pública.
Otra de las medidas es la creación de TU CASA, un mecanismo dotado con 10.000 millones de euros para financiar la compra de la primera vivienda habitual. Los préstamos podrán cubrir hasta el 20% del valor del inmueble, con un máximo de 50.000 euros, un plazo de diez años, un interés del 0% y sin comisiones. Las viviendas quedarán sometidas a un precio máximo de transmisión y, si se alquilan, la renta deberá situarse por debajo del índice de referencia.
Los inquilinos con contratos vigentes hasta el 31 de diciembre de 2028 podrán solicitar una prórroga extraordinaria de hasta dos años, mediante periodos anuales y con las mismas condiciones. Para acceder a ella deberán estar al corriente de pago y haber cumplido esa obligación durante los ocho meses anteriores. El propietario tendrá que aceptarla, salvo acuerdo distinto o necesidad acreditada de recuperar la vivienda para él o sus familiares.
Hasta el 31 de diciembre de 2027 tampoco podrán actualizarse al alza las rentas que ya superen el índice estatal de referencia. Cuando estén por debajo y no exista acuerdo entre las partes, el incremento máximo será del 2%.
Los ayuntamientos podrán aplicar recargos del IBI de hasta el 150% a propietarios de cuatro o más viviendas que hayan permanecido vacías durante más de tres años. Por su parte, el gravamen sobre los beneficios obtenidos por las sociedades cotizadas de inversión inmobiliaria mediante el alquiler de viviendas subirá del 15% al 25%, con reducciones vinculadas al número de inmuebles destinados a alquiler asequible.
El segundo decreto establece que, una vez transcurridos al menos cinco años de contrato —siete si el propietario es una persona jurídica—, el alquiler se prorrogará por periodos sucesivos de la misma duración salvo que una de las partes comunique su intención de finalizarlo. El preaviso del propietario aumentará de cuatro a seis meses.
Si el arrendador decide no renovar, deberá indemnizar al inquilino con al menos doce mensualidades de una vivienda similar, calculadas conforme al sistema estatal de precios de referencia. Quedarán excluidos, entre otros supuestos, los casos en los que el propietario necesite la vivienda para sí o para familiares de hasta segundo grado, el inquilino disponga de otra vivienda utilizable en el mismo municipio o ambas partes firmen un nuevo contrato sobre el inmueble.
Publicaciones relacionadas
El Comité Popular por la huelga general en Cádiz mantiene la movilización del 11 de noviembre
La bonificación del ICIO en San Roque alcanza 35 licencias y casi 250.000 euros desde 2021