

La Cámara de Cuentas fiscalizará la tesorería y el personal del Ayuntamiento de Chiclana
La fiscalización del Ayuntamiento de Chiclana examinará las cuentas de 2025, los derechos de cobro, las obligaciones de pago, la contratación y las retribuciones municipales
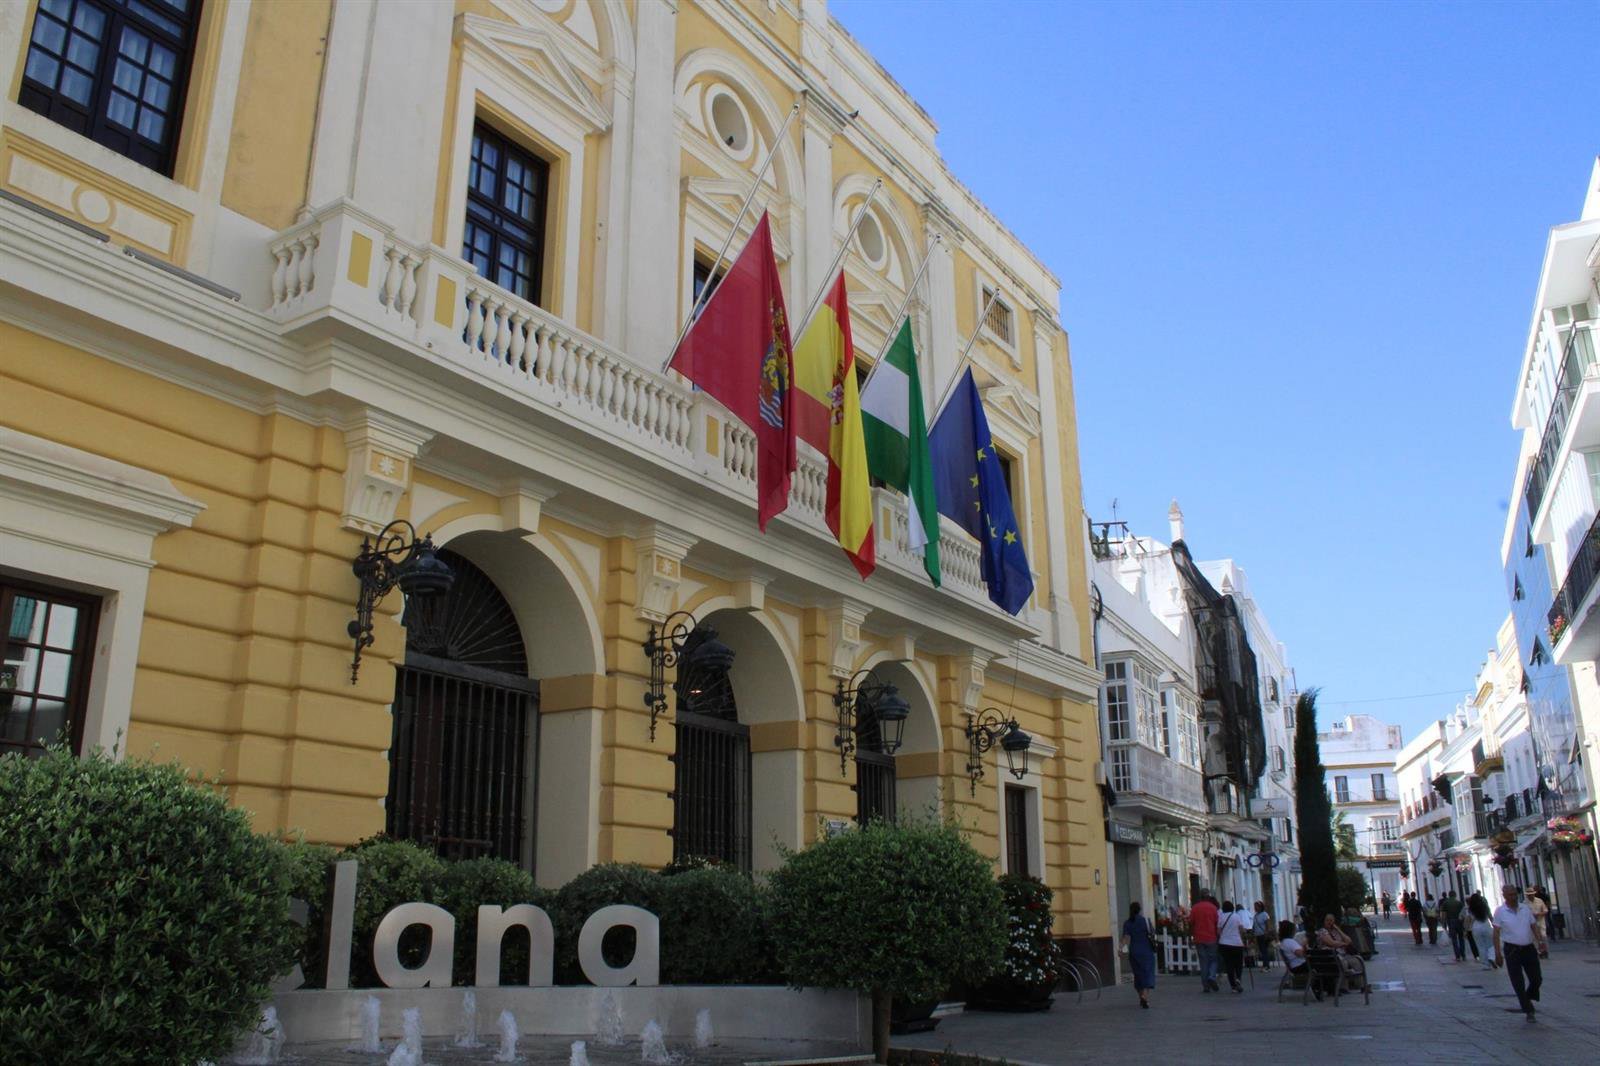
La Cámara de Cuentas de Andalucía fiscalizará el remanente de tesorería y la gestión de los recursos humanos del Ayuntamiento de Chiclana de la Frontera correspondientes al ejercicio 2025. El pleno del órgano fiscalizador ha aprobado las directrices técnicas que determinarán el alcance y los procedimientos de esta revisión.
La fiscalización del Ayuntamiento de Chiclana se dividirá en dos partes: una auditoría financiera y otra de cumplimiento sobre el área de personal. La Cámara de Cuentas ha incluido al municipio en sus actuaciones sobre localidades con una población de derecho media-alta, próxima a los 100.000 habitantes, y que no han sido objeto de una fiscalización específica durante los últimos años.
La auditoría financiera se centrará en el remanente de tesorería, una magnitud incluida en la Cuenta General que permite reflejar la situación de los fondos municipales, los derechos pendientes de cobro y las obligaciones pendientes de pago al cierre del ejercicio. El trabajo afectará a los departamentos de Tesorería, Intervención y Contabilidad, así como a los mecanismos de control interno aplicados en estas áreas.
Los técnicos revisarán los fondos líquidos del Ayuntamiento y los derechos de cobro, tanto presupuestarios como no presupuestarios. El análisis incluirá las cantidades correspondientes al ejercicio corriente y las procedentes de ejercicios ya cerrados.
La revisión abarcará igualmente las obligaciones de pago presupuestarias y no presupuestarias, incluidas las del año fiscalizado y las pendientes de ejercicios anteriores. También se examinarán los ingresos y pagos pendientes de aplicación, la dotación destinada a cubrir saldos de dudoso cobro y los gastos vinculados a financiación afectada, es decir, aquellos recursos que deben emplearse para una finalidad concreta.
La segunda parte de la actuación analizará si la gestión de los recursos humanos municipales se ajusta a la normativa aplicable. La Cámara de Cuentas comprobará el sistema de control interno implantado por el Ayuntamiento y los instrumentos utilizados para ordenar su plantilla y sus puestos de trabajo.
Entre la documentación que podrá ser revisada se encuentran la relación de puestos de trabajo (RPT), el catálogo de puestos, la plantilla presupuestaria, el anexo de personal y otros instrumentos municipales de naturaleza similar. La auditoría también alcanzará los procedimientos de acceso al empleo público, incluidas las ofertas de empleo público y los sistemas utilizados para seleccionar personal temporal.
Otro de los apartados será el relativo a los derechos retributivos de los empleados municipales. El órgano fiscalizador comprobará su adecuación al marco normativo, a los acuerdos y convenios que regulan las condiciones laborales y a las normas aplicadas para el abono de complementos de productividad.
Aunque el ejercicio sometido a fiscalización será el de 2025, la Cámara de Cuentas podrá revisar actuaciones, decisiones o situaciones anteriores o posteriores cuando tengan una incidencia significativa en las materias examinadas. Las directrices aprobadas servirán como documento de referencia para desarrollar ambas auditorías y delimitar las áreas municipales sometidas a comprobación.
Publicaciones relacionadas

Chiclana adjudica por un millón anual el mantenimiento de acerados y espacios públicos
La escultura ‘Camaleón’ se instala en el Ayuntamiento de Chiclana con una inversión de 42.020 euros
